Vous souhaitez investir dans l’immobilier en Thaïlande et vous hésitez entre une maison et un condo ? Ce choix est loin d’être anodin. En Thaïlande, la loi ne traite pas de la même façon un étranger qui achète un appartement dans une résidence et un étranger qui veut acquérir une maison avec son terrain. Comprendre cette différence est la première étape avant tout investissement locatif.
Propriété étrangère en Thaïlande : condo ou maison, les règles ne sont pas les mêmes
Imaginez que vous souhaitiez acheter un appartement dans une résidence à Bangkok. La loi thaïlandaise vous le permet, à condition que les étrangers ne détiennent pas plus de 49 % de la surface totale de la résidence. C’est ce qu’on appelle le Foreign Quota. Si ce quota est déjà atteint dans la résidence qui vous intéresse, vous ne pouvez pas acheter en nom propre.
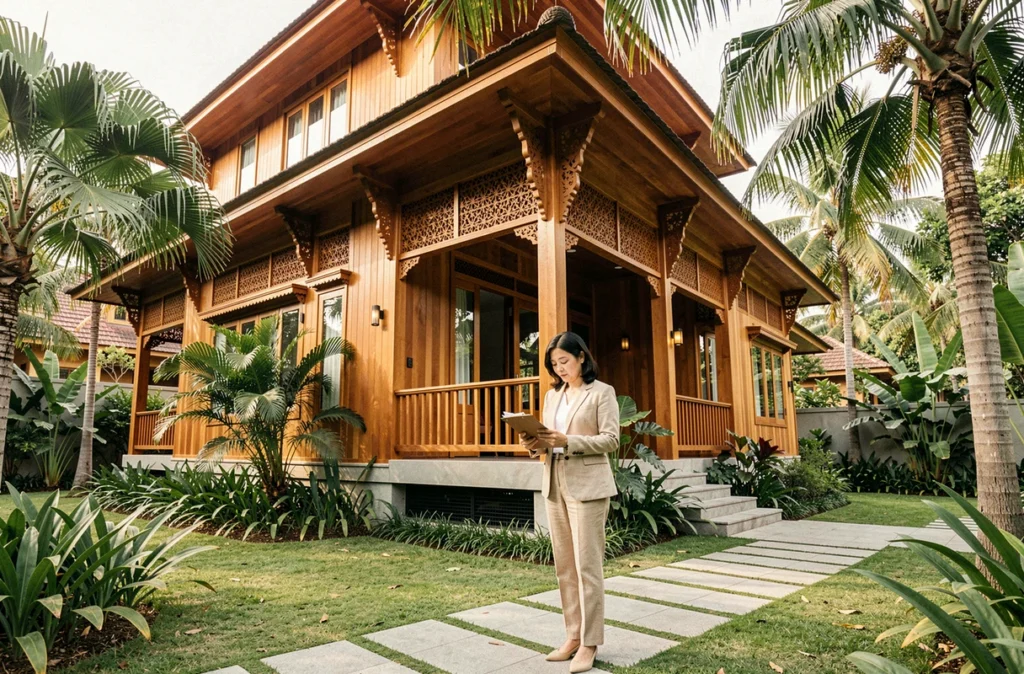
Pour une maison, la situation est différente. Un étranger ne peut pas acheter un terrain en Thaïlande, sauf exceptions très encadrées. Il peut acquérir le bâti (la maison elle-même), mais pas le sol sur lequel elle est construite. En pratique, les étrangers passent par un bail longue durée (leasehold), souvent de 30 ans renouvelables, ou par la création d’une société thaïlandaise.
Cette contrainte change tout pour un investissement locatif. Avec un condo en freehold (pleine propriété), vous détenez un titre de propriété claire. Avec une maison en leasehold, votre droit d’occupation est limité dans le temps, ce qui peut compliquer la revente.
Condo en Thaïlande : un actif adapté à la location longue durée
Le condo est le type de bien le plus accessible pour un investisseur étranger à Bangkok, Phuket ou Pattaya. Il est simple à gérer à distance, souvent livré avec des services (piscine, sécurité, conciergerie) qui attirent les locataires expatriés.
La location longue durée à des expatriés ou des professionnels en déplacement est le modèle le plus courant et le plus stable. Un contrat de bail standard (minimum un mois) est bien encadré juridiquement.
Attention à un point souvent sous-estimé : la location à la nuitée dans un condo ordinaire n’est pas automatiquement légale. Le règlement de copropriété peut l’interdire, et la loi thaïlandaise impose une licence d’hébergement spécifique pour ce type d’exploitation. Si vous comptez louer sur des plateformes de type court séjour, vérifiez d’abord le règlement de la résidence et l’existence d’un programme hôtelier agréé.
Maison avec piscine à Phuket ou Hua Hin : pour quel profil d’investisseur ?
Une villa ou une maison avec jardin attire un autre type de locataire : des familles, des voyageurs longue durée, ou des retraités expatriés qui cherchent plus d’espace. Les marchés de Phuket, Hua Hin et Koh Samui sont particulièrement actifs sur ce segment.
Le ticket d’entrée est généralement plus élevé que pour un condo. Et les contraintes de gestion aussi : entretien du jardin, de la piscine, suivi des travaux. Un investisseur qui vit en Europe et gère son bien à distance doit prévoir une agence locale sérieuse.
La question de la structure juridique se pose dès le départ. Passer par une société thaïlandaise pour détenir une maison expose à des risques si la structure n’est pas montée correctement. Les autorités thaïlandaises ont déjà sanctionné des montages avec prête-noms thaïlandais utilisés uniquement pour contourner l’interdiction d’achat. Un avocat local spécialisé en droit immobilier est nécessaire avant toute signature.
Comparer condo et maison : les critères concrets pour décider
Avant de choisir, posez-vous les bonnes questions sur votre situation réelle.
- Votre budget : un condo en centre-ville de Bangkok ou dans une résidence à Phuket est accessible à partir d’un budget modéré. Une villa avec piscine demande un investissement nettement plus important, sans garantie de rendement proportionnel.
- Votre disponibilité pour gérer : un condo dans une résidence avec gestionnaire intégré demande peu de suivi. Une maison isolée nécessite une gestion active, surtout pour l’entretien.
- Le type de locataire visé : expatrié en contrat longue durée à Bangkok ? Famille en vacances à Koh Samui ? Le profil du locataire cible doit dicter le type de bien, pas l’inverse.
- Votre horizon d’investissement : un condo en freehold se revend plus facilement et offre une visibilité juridique plus claire sur le long terme qu’une maison détenue via leasehold ou société.
Location saisonnière en Thaïlande : un cadre légal à ne pas négliger
Beaucoup d’investisseurs imaginent leur villa ou leur condo loué en courte durée toute l’année. La réalité est plus nuancée.
Pour une maison exploitée comme hébergement touristique, des formalités sont nécessaires. L’absence de licence d’hébergement appropriée expose à des sanctions, même si le bien est situé dans une zone touristique active comme Pattaya ou Phuket.
Pour un condo, le règlement de la copropriété est souvent plus restrictif que la loi elle-même. Certaines résidences interdisent formellement les séjours inférieurs à un mois. D’autres proposent un programme de location géré par un opérateur hôtelier : dans ce cas, la licence est portée par l’opérateur, et l’investisseur perçoit un loyer garanti ou un pourcentage des revenus. Ce modèle simplifie la gestion mais réduit la flexibilité.
Vérifiez systématiquement trois documents avant d’acheter : le règlement de copropriété ou les conditions du leasehold, le statut légal de la résidence vis-à-vis de la location courte durée, et l’existence d’une licence d’hébergement si un programme locatif est annoncé par le promoteur.
Freehold, leasehold et fiscalité : les points à clarifier avant l’achat
Un condo en freehold vous donne un titre de propriété inscrit au registre foncier thaïlandais (Chanote). C’est le mode de détention le plus sécurisé pour un étranger. Un condo en leasehold ou une maison en bail longue durée vous donne un droit d’occupation, pas une propriété au sens strict.
La fiscalité locale (taxe foncière, impôt sur les revenus locatifs en Thaïlande) s’applique dans les deux cas. Selon votre pays de résidence, des obligations fiscales supplémentaires peuvent s’ajouter sur les revenus perçus à l’étranger. Ce point dépasse le cadre de cet article et mérite une consultation spécifique avec un fiscaliste.
Les discussions sur un éventuel relèvement du Foreign Quota au-delà de 49 % ont été évoquées publiquement, mais aucune modification législative n’est entrée en vigueur à ce jour. Ne prenez pas de décision d’achat en anticipant une réforme non confirmée.
En résumé, le condo offre un cadre juridique plus clair pour un investisseur étranger, une gestion simplifiée et une liquidité plus grande à la revente. La maison ou villa convient davantage à un profil avec un budget plus conséquent, une tolérance aux contraintes de gestion et une structure juridique rigoureusement construite dès le départ.